El fondo de emergencia: tu paracaídas financiero y cómo empezar a llenarlo
¿Un imprevisto te deja en ceros? Aprende qué es un fondo de emergencia, cuánto dinero necesitas y cómo empezar a ahorrar paso a paso con tu primer sueldo.
· 5 min de lectura
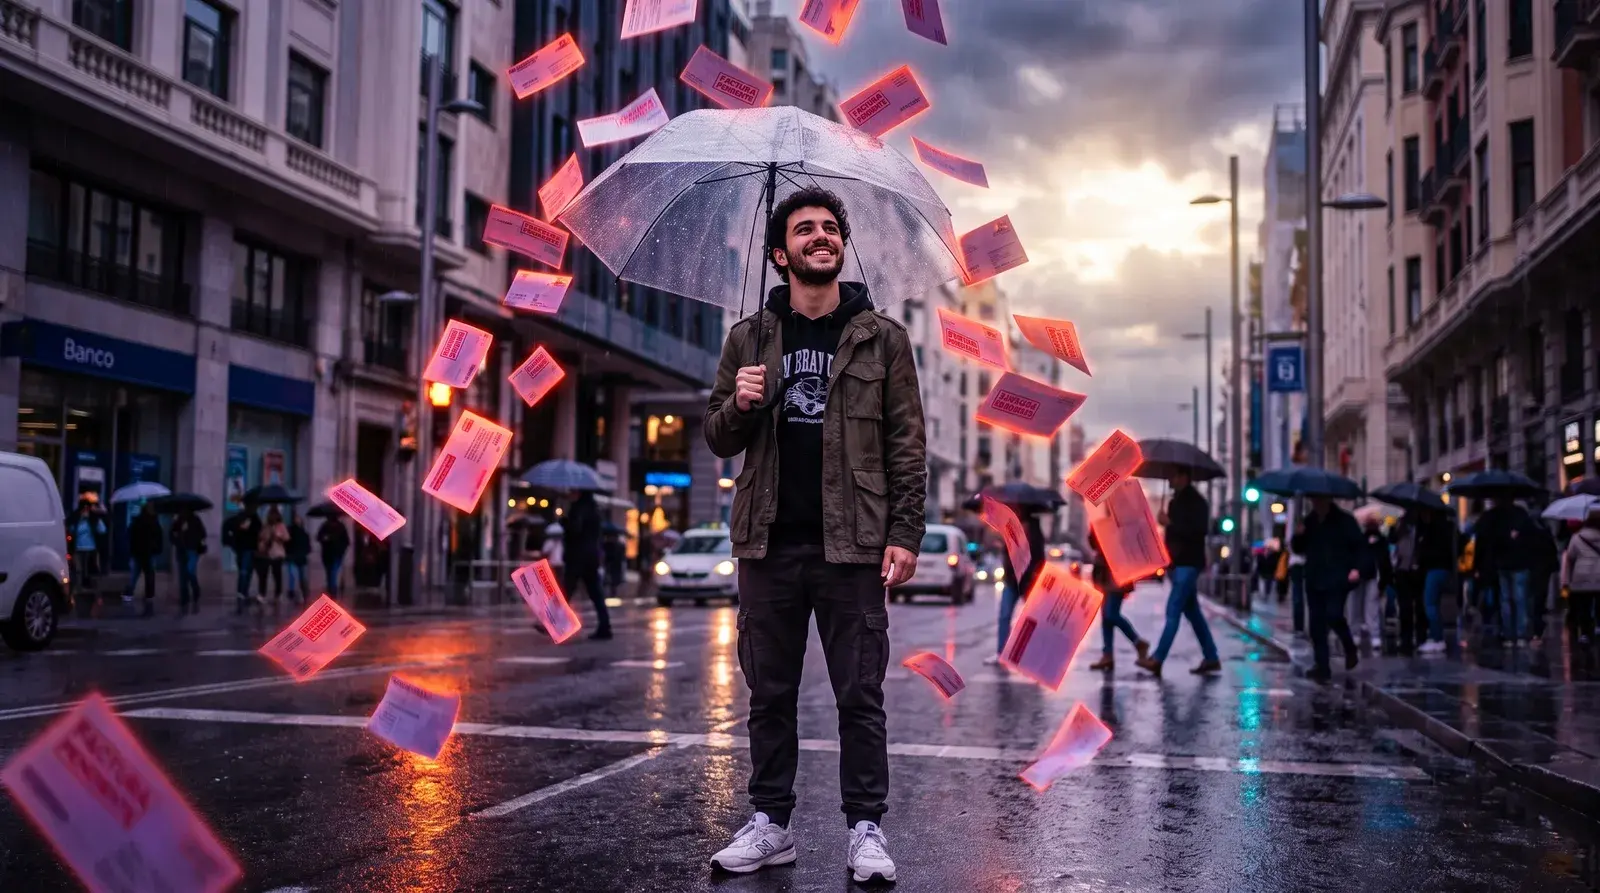
Bro, imagínate esto: estás a día 20 del mes, tienes tu presupuesto calculado al milímetro para llegar al próximo cobro, y de repente… ¡Zasca! Se te rompe la pantalla del móvil, el portátil que usas para la uni o el curro decide no encender, o te llega una factura de la luz que no esperabas.
Si este tipo de situaciones te dan taquicardia y te obligan a pedirle dinero a tus padres o, peor aún, a tirar de una tarjeta de crédito, te falta el elemento más importante de las finanzas personales: un fondo de emergencia.
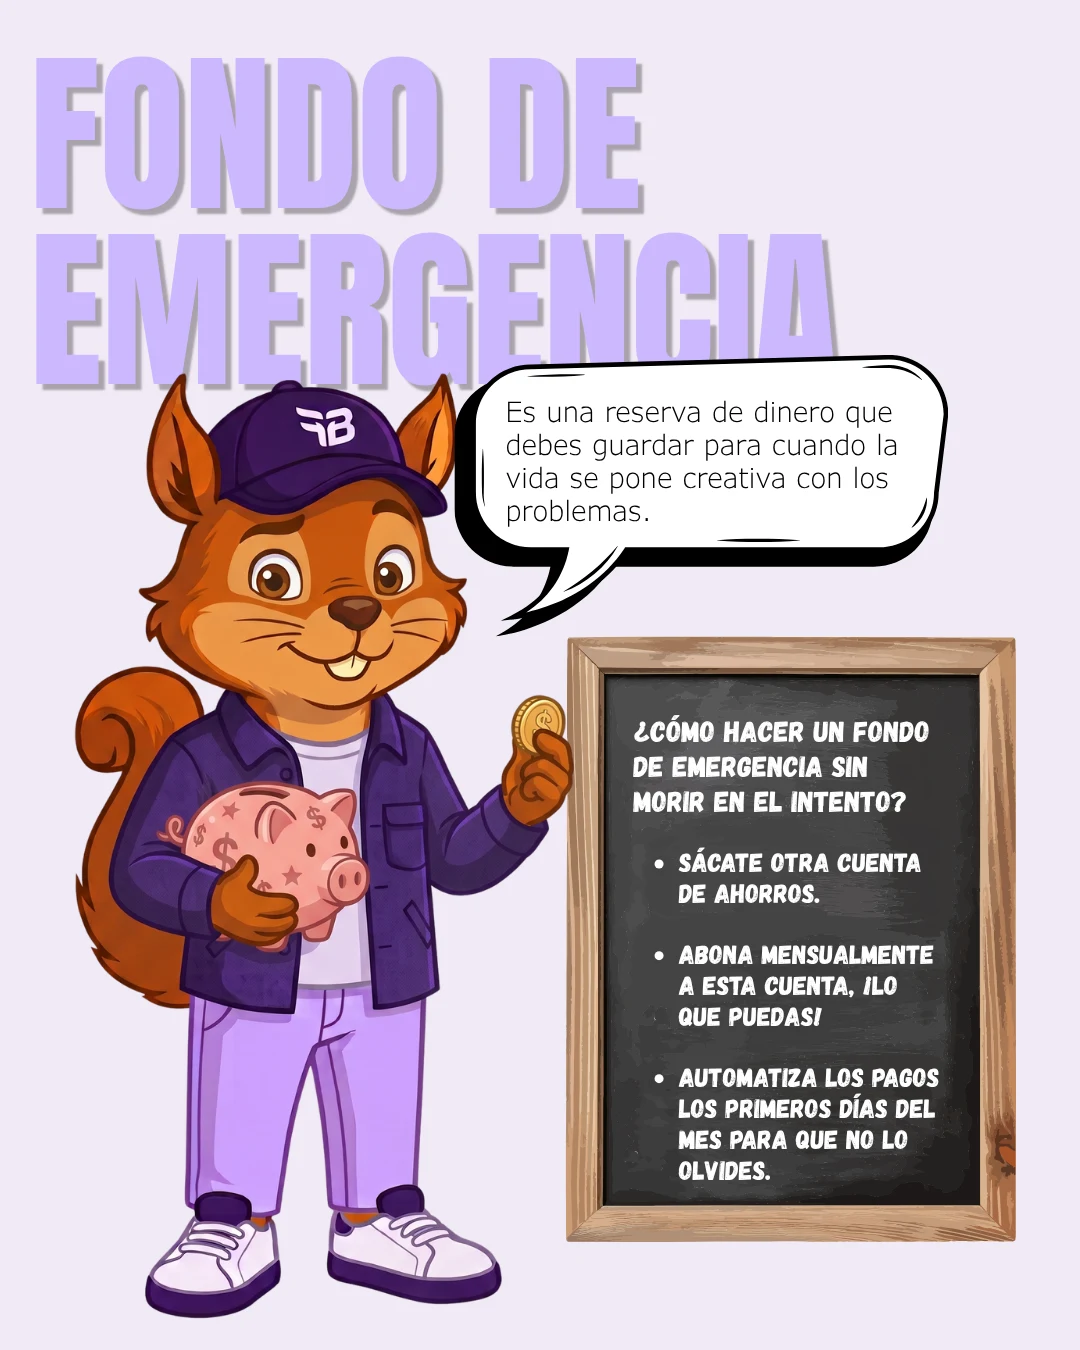
Un fondo de emergencia es dinero apartado en una cuenta distinta a la del día a día, solo para los imprevistos. Lo que se recomienda son de tres a seis meses de tus gastos básicos, pero el primer objetivo de verdad son 500 €: es lo que convierte un imprevisto en un mal día en vez de en una deuda.
Hoy en Finance Bros te explicamos qué es este «airbag» financiero, cuánta pasta necesitas realmente para estar tranquilo y cómo puedes empezar a crearlo desde hoy, aunque tu sueldo no sea el de un CEO.
¿Qué es exactamente un fondo de emergencia?
Vamos a dejarlo claro desde el principio: un fondo de emergencia no es dinero para irte de festival en verano, ni para comprarte la nueva Play, ni para unas rebajas.
Es una reserva de dinero en efectivo (una cuenta separada) que tiene un único objetivo: salvarte el mes cuando la vida se pone creativa con los problemas. Su función no es hacerte rico, sino darte paz mental y evitar que te endeudes cuando surja un gasto inesperado o si, por algún motivo, te quedas sin ingresos un tiempo.
¿Cuánto dinero necesitas tener ahorrado?
No hay una cifra mágica igual para todos, pero instituciones como el Banco de España y los expertos en economía doméstica recomiendan una regla de oro: tu fondo de emergencia debe cubrir entre 3 y 6 meses de tus gastos fijos básicos.
Como eres joven, vamos a adaptarlo a tu realidad. Coge papel y boli, y suma lo que necesitas estrictamente para sobrevivir un mes (lo que llamamos «gastos de supervivencia»):
- Tu parte del alquiler (si estás independizado o compartes piso).
- Comida y supermercado.
- Facturas básicas (luz, agua, internet, móvil).
- Transporte (abono transporte o gasolina).
Si esa suma te da, por ejemplo, 600 € al mes, tu objetivo principal debería ser llegar a tener 1.800 € ahorrados (3 meses). Con esa red de seguridad, si mañana te quedas sin curro, tienes tres meses de tranquilidad para buscar otra cosa sin estrés.
¿Dónde guardo este dinero? (alerta spoiler: no en tu cuenta del día a día)
El mayor error al intentar ahorrar es dejar el dinero en la misma cuenta donde tienes vinculada tu tarjeta de débito. Si lo ves ahí cada vez que entras a la app del banco, tu cerebro pensará que es dinero disponible y terminarás gastándolo en una cena de fin de semana.
El truco definitivo: abre una cuenta de ahorro separada, que sea gratuita y no tenga comisiones. Imagínalo como un «cochinillo» digital cerrado con llave. Cuando te llegue la nómina, lo primero que debes hacer es transferir un porcentaje directamente a ese cochinillo. Ojos que no ven, dinero que no se gasta.
¿Cómo empezar si mi sueldo es bajo?
Nadie construye un paracaídas en un día. Si ganas poco porque tienes un contrato a tiempo parcial, no te agobies. Lo importante no es la cantidad, es el hábito.
- Págate a ti mismo primero: no ahorres lo que te sobra a final de mes (porque nunca sobra). Ahorra el mismo día que cobras.
- Empieza pequeño: si solo puedes apartar 20 € o 50 € al mes, hazlo. Esos pequeños aportes constantes se acumulan más rápido de lo que crees por puro efecto bola de nieve.
- Automatízalo: configura una transferencia automática en tu banco para que el dinero se vaya solo a tu fondo de emergencia el día 1 de cada mes.
Tener un fondo de emergencia es el primer paso real hacia tu independencia. Te da la libertad de tomar decisiones sin que el miedo al dinero dicte tus pasos. ¿Te animas a empezar el tuyo este mes?
Así que ya sabes, bro: no esperes a que te sobre, porque no va a sobrar. Empieza este mes con lo que puedas, aunque sean 20 €, y que el próximo imprevisto se encuentre el paracaídas ya abierto.
¿Y a ti cuál te encaja?
Siete preguntas sobre tu situación, dos minutos y ninguna te pregunta si quieres contratar algo. Al final te decimos qué cuenta y qué tarjeta tienen sentido para ti, por qué, y cuáles no te hacen falta.
Ver qué me encaja¿Le sirve a alguien que conoces?
- #ahorro
- #fondo de emergencia
- #imprevistos
- #colchon
¿Te ha servido?
Vamos contando cosas así en el canal. Y si te ha quedado una duda, pregúntanosla.
Tu número no lo vemos nosotros ni lo ve nadie más del canal. Se sale cuando quieras y no hace falta dejar el correo.
Sigue por aquí
Dónde guardar tu dinero: las mejores cuentas de ahorro y remuneradas
¿Cuenta corriente o de ahorro? Descubre las diferencias y compara las mejores cuentas en España para sacarle rentabilidad a tu dinero sin pagar comisiones.
Cómo hacer un presupuesto cuando cobras poco
Guía paso a paso para armar tu primer presupuesto con un sueldo bajo. Sin hojas de cálculo imposibles y en menos de una hora para que tomes el control de tu pasta.
El diccionario definitivo: qué significan los términos de los finance bros
¿Te suena a chino cuando hablan de trading, brokers o cashback? Traducimos el vocabulario financiero para que por fin domines el idioma de tu dinero.