La trampa del plástico: por qué las tarjetas revolving arruinan tus finanzas
Evita caer en la trampa del crédito fácil. Te explicamos qué son las tarjetas revolving, cómo funcionan sus altísimos intereses y por qué debes huir de ellas.
· 4 min de lectura
Te ha pasado, bro. Estás haciendo scroll en el móvil y ves que acaban de anunciar el cartel de ese festival al que tienes que ir sí o sí, o por fin rebajaron las zapatillas que llevas meses buscando. Miras tu cuenta bancaria y la realidad te golpea: no tienes suficiente pasta.
De repente, recuerdas esa tarjeta de crédito brillante que te mandó el banco a casa o que te ofrecieron en un centro comercial. «Paga cómodamente solo 20 € al mes», decía el anuncio. Suena a dinero gratis, ¿verdad? Cuidado, acabas de asomarte al precipicio de las tarjetas revolving.
Hoy en Finance Bros vamos a destapar cómo funciona esta trampa financiera que tiene a miles de jóvenes en España atrapados en una rueda de hámster de la que parece imposible salir.
¿Qué es una tarjeta revolving? El lobo con piel de cordero
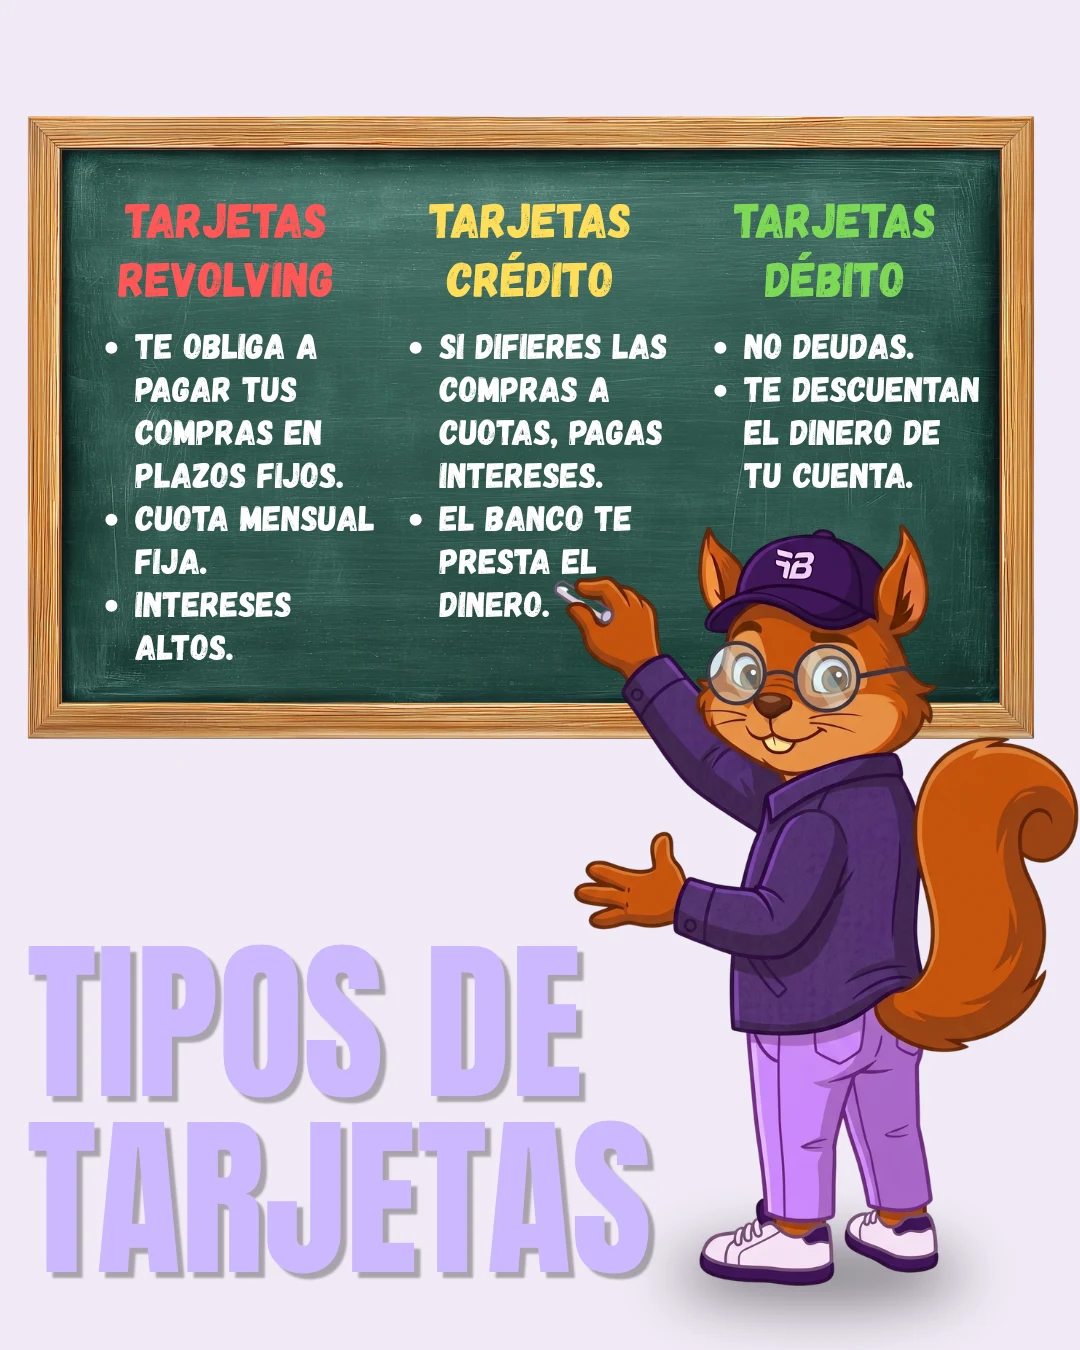
Para entender el peligro, hay que diferenciar cómo funciona el dinero de plástico:
- Tarjeta de débito: es el dinero que ya tienes. Pasas la tarjeta y te lo restan al instante de tu cuenta. Cero deudas, cero problemas.
- Tarjeta de crédito clásica: el banco te adelanta el dinero. Si a fin de mes devuelves todo lo que te gastaste de golpe (pago total), normalmente no te cobran intereses.
- Tarjeta revolving: es una tarjeta de crédito mutante. Su configuración por defecto te obliga a pagar tus compras a plazos mediante una cuota fija mensual bajísima (por ejemplo, 20 € al mes) o un porcentaje muy pequeño de la deuda.
El problema es el precio que pagas por esa «comodidad». Las revolving tienen unos intereses (TAE) salvajes, que en muchos casos han rondado o superado el 20 % o 25 %.
La trampa de la cuota mínima (o por qué nunca terminas de pagar)
El truco oscuro de estas tarjetas es la matemática del interés compuesto en tu contra.
Imagina que financias un ordenador portátil de 1.000 € para tus estudios o el curro y decides pagar la cuota mínima de 25 € al mes. Como el interés (TAE) es, digamos, del 22 %, de esos 25 € que pagas cada mes, la inmensa mayoría se va directamente a pagar los intereses del banco y solo un par de euros se restan de los 1.000 € que debes realmente.
¿El resultado? Pasan los años, tú sigues pagando sagradamente tus 25 € cada mes, pero tu deuda inicial casi no baja. Puedes terminar pagando 2.500 € por un portátil que costaba 1.000 €, y lo peor de todo: sigues endeudado.
La justicia española contra las revolving
El abuso de este producto en España llegó a tal punto que el propio Tribunal Supremo ha tenido que intervenir varias veces en los últimos años. Los jueces han dictado sentencias anulando miles de contratos de tarjetas revolving, declarando que cobrar intereses del 20 % o superiores es, en muchos casos, usura (es decir, un cobro abusivo y desproporcionado).
La alternativa inteligente de un bro financiero
El crédito no es una extensión de tu salario. Si no tienes dinero para pagar un capricho o una salida de ocio hoy, la solución nunca es financiarlo al 20 % de interés.
¿Qué debes hacer?
- Huye de la cuota fija: si ya tienes una tarjeta de crédito, llama a tu banco ahora mismo y asegúrate de que la modalidad de pago esté configurada en «pago total a fin de mes».
- Usa solo débito para tu día a día: si no está en tu cuenta, no se compra.
- Activa tus «cochinillos»: la forma real de comprar lo que quieres sin arruinarte es ahorrar previamente. Ponte una meta en tu cuenta, separa 15 € o 20 € cada semana y, cuando tengas el dinero completo, te das el capricho en efectivo o con débito.
Romper con la deuda tóxica es la mejor decisión que puedes tomar por tu salud mental y tu bolsillo. Y la regla es más simple de lo que parece: si no puedes pagarlo este mes, hoy no te lo puedes permitir. Ahórralo primero y cómpratelo después, al 0 % de interés.
¿Le sirve a alguien que conoces?
- #deudas
- #tarjetas revolving
- #credito
- #intereses
- #tae
¿Te ha servido?
Mandamos uno así cada semana. Y si te ha quedado una duda, pregúntanosla.
Sigue por aquí
Guía definitiva para entender tu primera nómina y no morir en el intento
¿Tu primer sueldo no es lo que esperabas? Descubre la diferencia entre salario bruto y neto en España, y qué son el IRPF y la Seguridad Social.
El fondo de emergencia: tu paracaídas financiero y cómo empezar a llenarlo
¿Un imprevisto te deja en ceros? Aprende qué es un fondo de emergencia, cuánto dinero necesitas y cómo empezar a ahorrar paso a paso con tu primer sueldo.
Bancos vs. neobancos: dónde abrir tu primera cuenta sin que te cobren por respirar
¿Harto de pagar mantenimiento? Comparamos bancos tradicionales y neobancos en España. Descubre dónde abrir tu primera cuenta gratis y sin sorpresas.