Bancos vs. neobancos: dónde abrir tu primera cuenta sin que te cobren por respirar
Comparamos 5 cuentas sin comisiones para jóvenes en España: BBVA, Santander, imagin, Revolut y N26. Cuál es el mejor banco según cómo uses tu dinero.
· 9 min de lectura · Actualizado el
A todos nos ha pasado, bro. Entras a la app de tu banco súper motivado a ver cuánto te queda de tu nómina o de tus ahorros, y de repente ves un cargo sorpresa en rojo: −12,00 € por «comisión de mantenimiento».
Sentir que el banco te está cobrando simplemente por tener tu propio dinero guardado es una de las peores sensaciones cuando estás empezando a gestionar tu pasta. La buena noticia es que hoy en día no tienes por qué pagar ni un solo euro en comisiones si sabes dónde buscar.
En España hay cuentas sin ninguna comisión y sin pedirte nómina: BBVA, Santander e imagin entre los bancos de siempre, y Revolut o N26 entre los neobancos. Las cinco se pueden abrir desde el móvil siendo mayor de edad y ninguna te exige un saldo mínimo.
Hoy en Finance Bros te hacemos la vida fácil y te comparamos las dos grandes opciones que tienes en España: los gigantes de siempre (bancos tradicionales) y los nuevos jugadores 100 % digitales (neobancos).
La comparativa rápida, por si tienes prisa
Estas son las cinco cuentas gratis que más vas a ver por ahí. Todas se abren siendo mayor de edad, ninguna te obliga a domiciliar la nómina y ninguna te pide un saldo mínimo.
| Cuenta | Mantenimiento | Tarjeta | Sacar efectivo gratis | Pagar en otra moneda |
|---|---|---|---|---|
| BBVA Cuenta Online | 0 € | Débito gratis | +4.500 cajeros BBVA en España | 300 €/mes gratis. Si tienes menos de 30: ilimitado y 3 retiradas/mes en todo el mundo |
| Santander Cuenta Online | 0 € | Débito gratis | 30.000 cajeros Santander en el mundo | Si tienes menos de 30: sin comisión y sin límite, + 3 retiradas/mes en cualquier cajero |
| imagin (CaixaBank) | 0 € | Débito gratis | +11.000 cajeros CaixaBank | Sin comisión de CaixaBank, en cualquier divisa |
| Revolut Estándar | 0 € | Virtual gratis; la física, 6,99 € de envío | 5 retiradas o 200 €/mes, lo que llegue antes | Sin comisión de lunes a viernes hasta 1.000 €/mes; findes +1 % |
| N26 Estándar | 0 € | Virtual gratis; la física, 10 € | 2 retiradas de euros al mes | Pagar con tarjeta es gratis; sacar fuera del euro, 1,7 % |
Datos sacados de las webs oficiales de cada banco el 15 de octubre de 2026. Las condiciones cambian cada dos por tres, así que antes de firmar nada ábrete la ficha oficial (te dejamos los enlaces más abajo) y lee el DICO, que es el documento donde el banco está obligado a listarte todas las comisiones. Si te topas ahí con un TIN o una TAE y no sabes cuál es cuál, te lo explicamos en el diccionario.
Bancos tradicionales: los pesos pesados se adaptan
Hace años, los bancos de toda la vida te pedían mil requisitos (domiciliar nómina, recibos, tener un saldo mínimo) para no cobrarte. Hoy, para captar a los jóvenes, casi todos han lanzado cuentas online sin comisiones y sin condiciones.
- BBVA: Cuenta Online Sin Comisiones: cero comisiones de administración y mantenimiento, tarjeta de débito gratis y transferencias gratis por web o app dentro de toda Europa. La abres con un selfie en cinco minutos. Ojo a un detalle: es solo para clientes nuevos.
- Banco Santander: Cuenta Online: misma línea. Cero mantenimiento, tarjeta de débito gratis y transferencias en euros sin comisión (las urgentes sí cuestan). Su mejor baza es la red: 30.000 cajeros repartidos por el mundo donde sacas dinero gratis.
- imagin: Cuenta online para jóvenes: la marca joven de CaixaBank, y la más «neobanco» de las tres. Se abre entera desde la app, no tiene comisiones de ningún tipo, y puedes compartir la cuenta con hasta cinco personas (muy útil para los gastos del piso compartido).
El truco que casi nadie te cuenta: la edad sí importa
Aquí va lo que de verdad marca la diferencia y que no verás en el titular de ninguna de estas cuentas.
Tanto BBVA como Santander guardan sus mejores condiciones de viaje para los menores de 30 años. En Santander, un cliente de 30 o más tiene que pagar 3 € al mes por el Programa Santander Viajes para librarse de la comisión por comprar en otra moneda; si tienes menos de 30, la tienes gratis, sin límite de importe y cualquier día de la semana, más tres retiradas al mes gratis en cualquier cajero del planeta. En BBVA la cosa va parecida: todo el mundo tiene 300 € al mes libres de comisión en divisa extranjera, pero por debajo de 30 son pagos ilimitados y tres retiradas mensuales gratis en cualquier parte.
Dicho de otra forma: ahora mismo estás en la franja en la que los bancos te tratan mejor. Aprovéchalo, y apúntate mentalmente que a los 30 toca revisar las condiciones, porque cambian solas sin que nadie te avise.
Y ¿sabes qué es lo bueno de los tradicionales? Tienen oficinas físicas y te dan mayor confianza si en el futuro quieres pedir una hipoteca.
Neobancos: 100 % digitales y pensados para el móvil
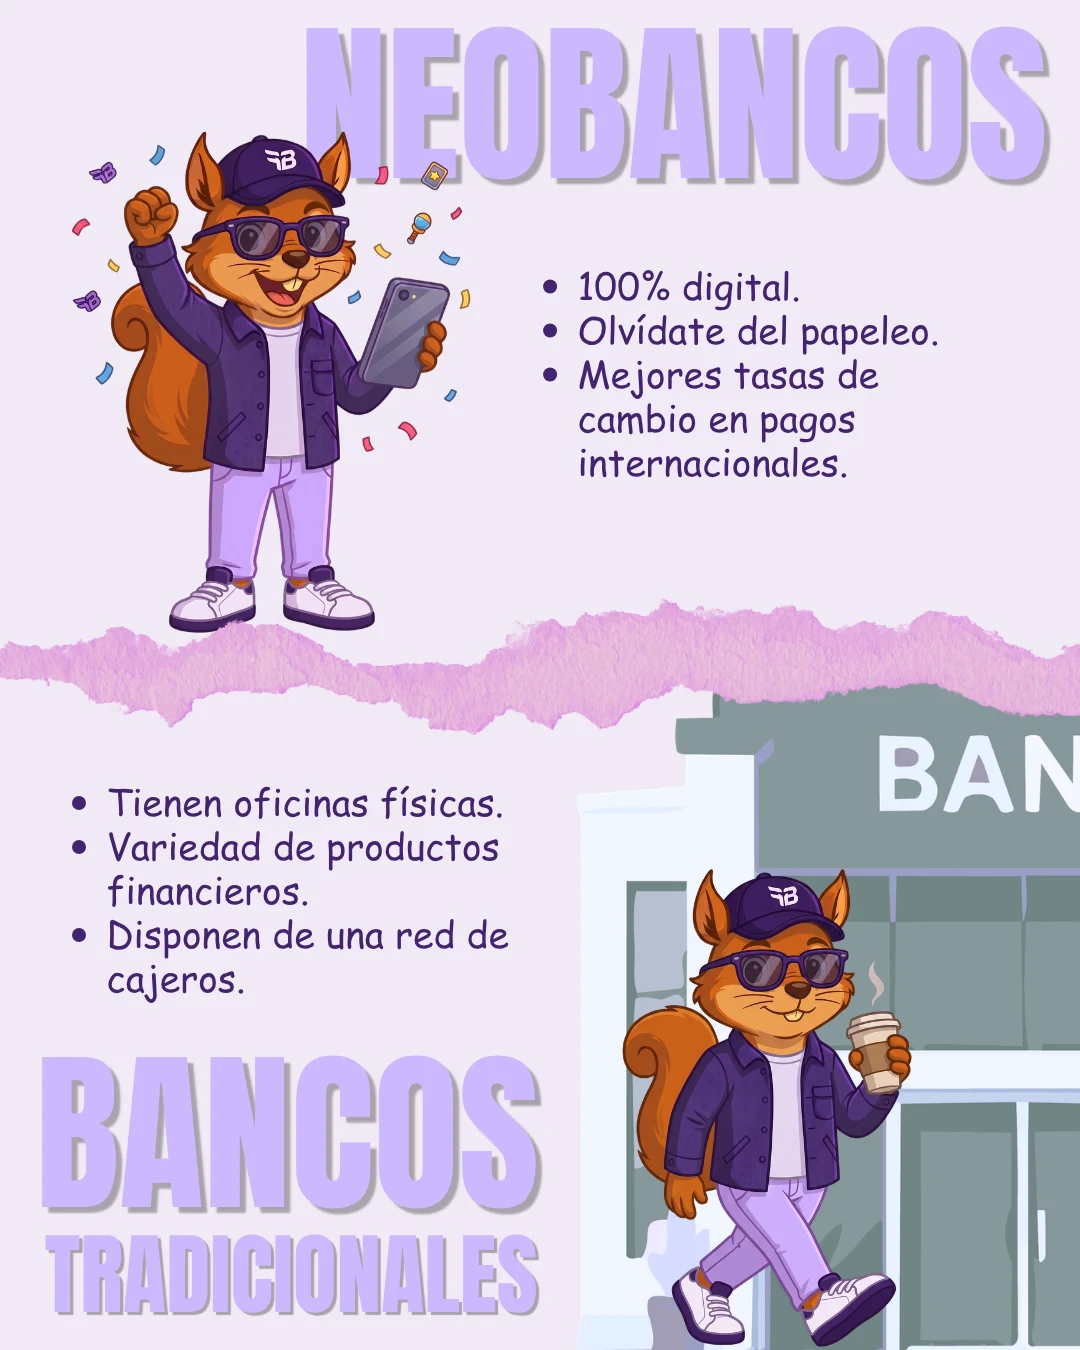
Los neobancos nacieron en internet. No tienen sucursales físicas (no puedes ir a quejarte a una ventanilla), pero a cambio te dan una experiencia de usuario que parece un videojuego y unas condiciones brutales, sobre todo si viajas.
- Revolut: plan Estándar: el rey actual entre los jóvenes. El plan gratuito te da tarjeta de débito, IBAN español (ya opera como sucursal en España, así que puedes domiciliar la nómina y usar Bizum) y tarjetas virtuales de un solo uso, ideales para comprar online sin exponer tu tarjeta real.
- N26: plan Estándar: el neobanco alemán. También con IBAN español, app limpísima y dos retiradas de efectivo en euros gratis al mes.
¿Lo bueno de los neobancos? Olvídate del papeleo. Todo se hace desde el móvil, las notificaciones en tiempo real son adictivas y, si viajas, el cambio de moneda te sale bastante mejor que con una tarjeta de toda la vida.
Dos letras pequeñas que te van a doler si no las ves
El marketing de los neobancos dice «sin comisiones» muy alto y las excepciones muy bajito. Estas dos son las que más disgustos dan:
- Revolut y los fines de semana. El cambio de divisa sin comisión del plan gratuito funciona de lunes a viernes y hasta 1.000 € al mes. El sábado y el domingo te meten un 1 % extra. O sea, justo cuando estás de viaje gastando. No es una estafa, está en su web, pero es la letra pequeña que más gente descubre tarde.
- En los dos, la tarjeta de plástico se paga. Aquí los dos neobancos usan el mismo truco con palabras distintas: lo gratis es la tarjeta virtual. En Revolut la primera tarjeta física es «gratis», pero el envío estándar cuesta 6,99 €. En N26 la física son 10 € directamente, o te pasas al plan Smart por 4,90 € al mes. Para ser justos: con Apple Pay o Google Pay en el móvil, la virtual te vale para casi todo.
¿Y si el banco quiebra? El detalle que nadie mira
Esto no lo cuenta ninguna comparativa y es de lo más importante que vas a leer hoy.
Todas las cuentas de esta lista tienen tu dinero garantizado hasta 100.000 €. La diferencia está en quién lo garantiza:
- BBVA, Santander e imagin → el Fondo de Garantía de Depósitos español.
- N26 → el fondo alemán.
- Revolut → el fondo lituano (su licencia bancaria es de Lituania, aunque opere en España como sucursal).
¿Significa eso que los extranjeros sean peores? No: son fondos de la Unión Europea y cubren lo mismo. Pero si algún día hubiera que reclamar, el trámite sería con una institución de otro país. Es una razón más para no tener absolutamente todos tus ahorros en un único sitio.
El veredicto de Finance Bros: ¿por qué elegir si puedes tener ambos?
La estrategia financiera más inteligente de un verdadero bro es combinar lo mejor de los dos mundos:
- Usa un banco tradicional como tu «cuenta base» (donde cobras la nómina y pagas el alquiler).
- Usa un neobanco para tu dinero del día a día, suscripciones de internet y para viajar.
Y si quieres el atajo, quédate con esto:
- Viajas mucho y tienes menos de 30 → BBVA o Santander. Sus ventajas de viaje por debajo de esa edad son mejores que las del plan gratis de cualquier neobanco.
- Quieres sacar efectivo a menudo → Santander (30.000 cajeros) o imagin (11.000 en España). Los neobancos gratis te limitan a dos o cinco retiradas al mes.
- Compras online sin parar → Revolut, por las tarjetas virtuales de un solo uso.
- Vives pegado al móvil y odias el papeleo → imagin o N26.
- Compartes gastos de piso → imagin, que deja hasta cinco titulares.
Y si después de todo esto sigues sin tenerlo claro, es normal: la cuenta buena no es la mejor de la lista, es la que encaja con lo que tú haces con tu dinero.
¡Sácale el mejor provecho a la gestión de tu dinero! Mantente en sintonía para seguir aprendiendo de una manera divertida y relajada.
¿Y a ti cuál te encaja?
Siete preguntas sobre tu situación, dos minutos y ninguna te pregunta si quieres contratar algo. Al final te decimos qué cuenta y qué tarjeta tienen sentido para ti, por qué, y cuáles no te hacen falta.
Ver qué me encaja¿Le sirve a alguien que conoces?
- #bancos
- #neobancos
- #comisiones
- #cuenta corriente
¿Te ha servido?
Vamos contando cosas así en el canal. Y si te ha quedado una duda, pregúntanosla.
Tu número no lo vemos nosotros ni lo ve nadie más del canal. Se sale cuando quieras y no hace falta dejar el correo.
Sigue por aquí
Tu primera cuenta bancaria de estudiante: requisitos y cómo abrirla paso a paso
¿Empiezas la uni o tu primer curro de estudiante y necesitas una cuenta? Descubre qué documentos te van a pedir y cómo abrirla desde el móvil en 5 minutos.
El reloj corre: ¿hasta qué edad el banco te considera joven (y qué pasa después)?
Bankinter corta a los 24 y el BBVA a los 30, pero ING o imagin no ponen tope. La edad límite de la cuenta joven, banco por banco, en España.
Dónde guardar tu dinero: las mejores cuentas de ahorro y remuneradas
¿Cuenta corriente o de ahorro? Descubre las diferencias y compara las mejores cuentas en España para sacarle rentabilidad a tu dinero sin pagar comisiones.