Guía definitiva para entender tu primera nómina y no morir en el intento
¿Tu primer sueldo no es lo que esperabas? Descubre la diferencia entre salario bruto y neto en España, y qué son el IRPF y la Seguridad Social.
· 4 min de lectura
Felicidades, bro. Te pasaste un mes entero currando (ya sea a tiempo parcial mientras estudias o en tu primer trabajo full-time) y llega el día de cobro. Miras tu cuenta del banco, esperando ver esos 1.000 € que ponía en el papel, pero de repente ves que solo te han ingresado 850 €.
¿Qué ha pasado? ¿Te ha estafado tu jefe? ¿El banco se ha quedado con una parte?
No te preocupes, nadie te ha robado. Acabas de chocar contra el muro de la realidad financiera: la diferencia entre el salario bruto y el salario neto.
Si sientes que el sistema financiero está en otro idioma, no estás solo. Según estudios recientes sobre la percepción del sector bancario en nuestro país, una parte importante de los jóvenes admite que su formación en finanzas personales es básica o, en algunos casos, nula. Por eso en Finance Bros estamos para traducírtelo, de bro a bro, para que domines tu dinero desde el primer euro que ganas.
Salario bruto vs. salario neto: la eterna decepción
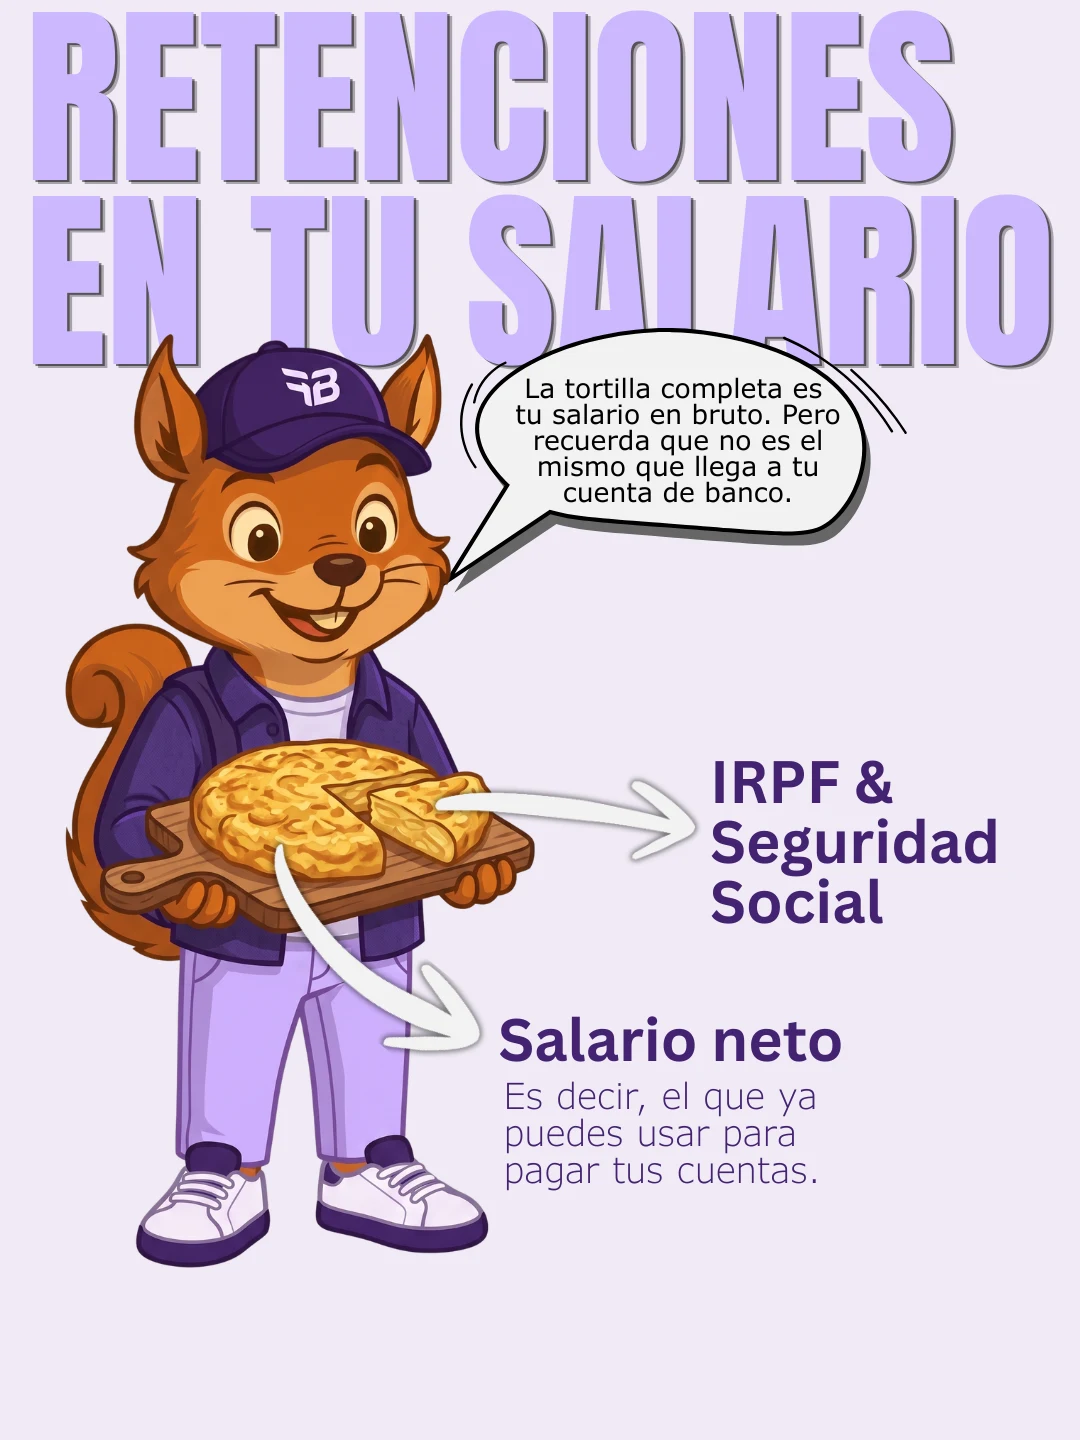
Vamos al grano con la regla de oro que debes tatuarte en la frente antes de aceptar cualquier trabajo:
- Salario bruto: es el dinero «imaginario». Es la cifra total que tu empresa te paga sobre el papel, pero no es el dinero que te puedes gastar en cañas o en el alquiler.
- Salario neto: es tu dinero real. Es la pasta que efectivamente aterriza en tu cuenta bancaria a final de mes, lista para que la uses.
Esa diferencia de dinero que se esfuma por el camino (los 150 € de nuestro ejemplo) se llama deducciones o retenciones. Básicamente, tu empresa está obligada por el Estado a apartar una parte de tu sueldo antes de pagarte para cubrir dos cosas clave: tus impuestos y tu futuro.
¿Quién se está llevando un trozo de tu tarta?
Si miras la nómina que te envía recursos humanos (ese papel lleno de números y cajas que parece un laberinto), verás que las deducciones se dividen principalmente en dos grandes bloques.
1. La Seguridad Social (cotizaciones)
Piensa en esto como la suscripción obligatoria al sistema del Estado. Te quitan un porcentaje (suele rondar el 6,55 % para contratos indefinidos) para pagar cosas como:
- Jubilación: estás pagando las pensiones actuales y (en teoría) ahorrando para la tuya.
- Desempleo (el paro): por si las cosas van mal y te despiden, tendrás derecho a cobrar el paro porque ya lo has ido pagando mes a mes.
- Bajas médicas: si te pones enfermo y no puedes currar, sigues cobrando gracias a esto.
2. El famoso IRPF (Impuesto sobre la Renta de las Personas Físicas)
Aquí está el jefe final. El IRPF es el impuesto que pagamos todos los que ganamos dinero en España para mantener los servicios públicos (hospitales, carreteras, colegios).
¿Cuánto te quitan de IRPF? Depende. Hacienda funciona por tramos. Si cobras el Salario Mínimo Interprofesional (SMI) o tienes un contrato de pocas horas, la retención suele ser bajísima. Pero a medida que ganes más dinero, Hacienda se quedará con un trozo de tarta más grande.
Pro-tip Finance Bros: ese dinero de IRPF que te quitan cada mes es un «adelanto» que le haces a Hacienda. Cuando llegue la época de la declaración de la renta (entre abril y junio), el Estado hará cuentas. Si te retuvieron de más, ¡Hacienda te devuelve dinero! Si te retuvieron de menos, te tocará pagar la diferencia.
¿Cómo saber de cuánto será tu sueldo neto antes de empezar a trabajar?
No hace falta que seas un genio de las matemáticas. Antes de firmar cualquier contrato, simplemente busca en Google una «calculadora de sueldo neto en España». Metes la cifra bruta que te ofrecen, indicas tu edad, tu situación familiar (si tienes hijos o no) y el tipo de contrato, y te dirá exactamente cuánta pasta vas a ver reflejada en el banco a final de mes.
Entender tu nómina es el primer paso para no vivir al límite cada 30 días. Cuando sabes exactamente con cuánto dinero real cuentas, es mucho más fácil organizar tus gastos y, lo más importante, empezar a separar un poquito para ese fondo de emergencia (pero de eso hablamos en otro artículo).
¿Estás listo para tomar el control? Mantente conectado con Finance Bros, donde las finanzas se vuelven divertidas.
¿Le sirve a alguien que conoces?
- #nomina
- #salario bruto
- #salario neto
- #irpf
- #seguridad social
¿Te ha servido?
Mandamos uno así cada semana. Y si te ha quedado una duda, pregúntanosla.
Sigue por aquí
El fondo de emergencia: tu paracaídas financiero y cómo empezar a llenarlo
¿Un imprevisto te deja en ceros? Aprende qué es un fondo de emergencia, cuánto dinero necesitas y cómo empezar a ahorrar paso a paso con tu primer sueldo.
La trampa del plástico: por qué las tarjetas revolving arruinan tus finanzas
Evita caer en la trampa del crédito fácil. Te explicamos qué son las tarjetas revolving, cómo funcionan sus altísimos intereses y por qué debes huir de ellas.
Bancos vs. neobancos: dónde abrir tu primera cuenta sin que te cobren por respirar
¿Harto de pagar mantenimiento? Comparamos bancos tradicionales y neobancos en España. Descubre dónde abrir tu primera cuenta gratis y sin sorpresas.