Tu primera cuenta bancaria de estudiante: requisitos y cómo abrirla paso a paso
¿Empiezas la uni o tu primer curro de estudiante y necesitas una cuenta? Descubre qué documentos te van a pedir y cómo abrirla desde el móvil en 5 minutos.
· 5 min de lectura
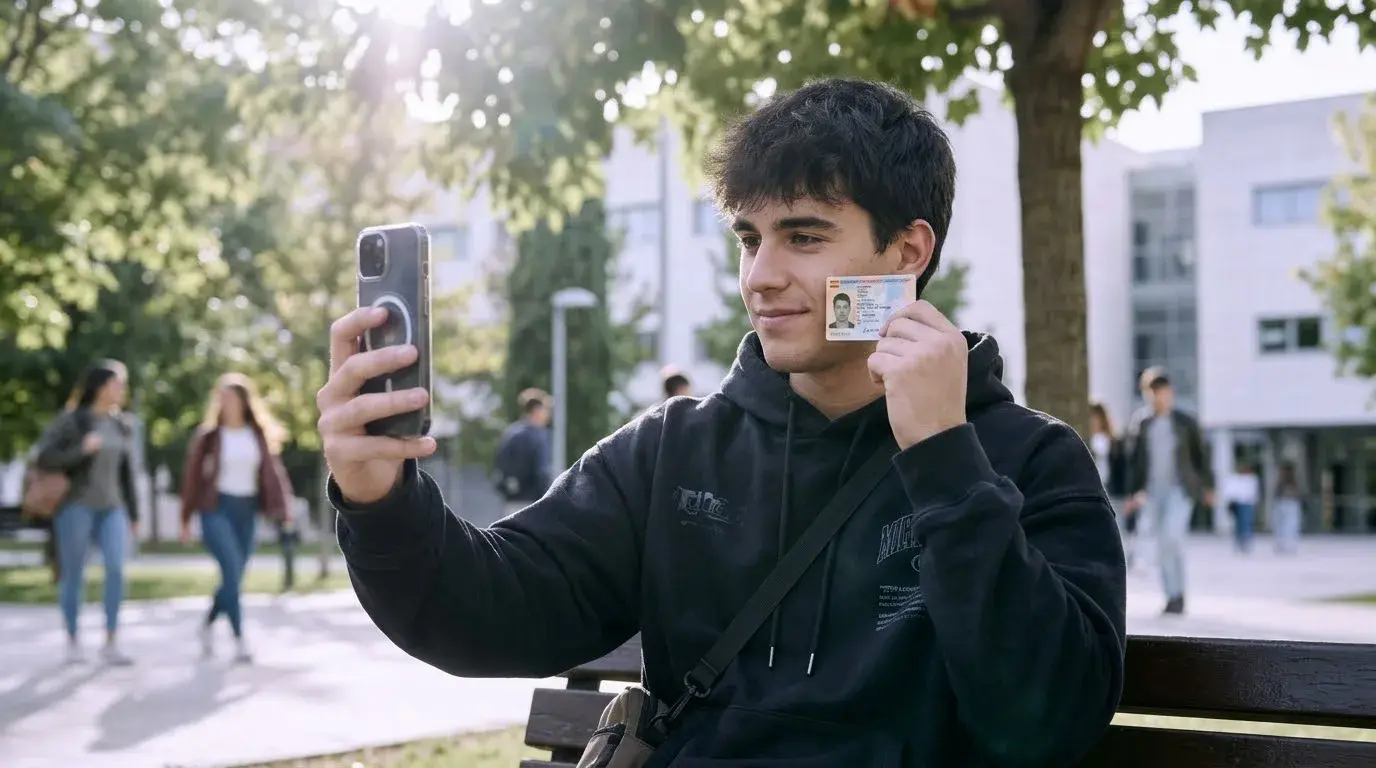
Llega un momento en la vida de todo chaval en el que la hucha de cerdito o depender de la tarjeta de tus padres ya no es suficiente. Quizás acabas de conseguir una beca para la universidad, pillaste tu primer curro de fin de semana para tener tu propia pasta, o simplemente te vas a estudiar a otra ciudad y necesitas gestionar tu dinero del día a día.
Para abrir tu primera cuenta solo necesitas tres cosas: tu DNI o NIE en vigor, ser mayor de edad y un móvil con cámara. Se hace entero desde la app, verificando tu identidad con un selfie, y suele estar listo en menos de diez minutos. Si tienes 16 o 17, pueden abrirla contigo tus padres.
Sea cual sea tu situación, abrir tu primera cuenta bancaria en España hoy en día es más fácil que crearse un perfil en una red social. En Finance Bros te explicamos exactamente qué necesitas tener a mano y cómo es el proceso para que no des mil vueltas.
¿Qué requisitos te van a pedir?
Los bancos tienen que cumplir normas de seguridad estrictas, para evitar fraudes o blanqueo de capitales, por lo que nadie puede abrir una cuenta de forma anónima. Prepara esta lista antes de empezar:
- Tu DNI o NIE en vigor: es el documento sagrado. Asegúrate de que no esté caducado, porque el sistema lo rechazará automáticamente. Si eres extranjero no residente, normalmente te pedirán el pasaporte y un certificado de no residente.
- Ser mayor de edad (18 años): si ya tienes los 18, eres totalmente libre de firmar el contrato por tu cuenta. Si tienes 16 o 17 años, la ley española exige que tus padres o tutores legales sean tus representantes y firmen contigo la apertura.
- Un móvil con cámara y tu email: imprescindibles si vas a hacer el proceso online. El banco te mandará códigos por SMS para firmar los contratos digitalmente.
- Justificante de estudios (a veces): si estás aplicando a una «cuenta universitaria» súper específica, pueden pedirte que subas el resguardo de la matrícula de este año o tu carné de estudiante. Sin embargo, para la mayoría de las cuentas jóvenes estándar, con tu edad y tu DNI es más que suficiente.
El proceso: ¿oficina física o 100 % online?
Hace años tenías que pedir cita, hacer cola en el banco y llevar una carpeta llena de fotocopias. Hoy, la vía principal es digital.
La vía rápida: alta online desde tu móvil
- Descargas la app: bajas la aplicación oficial del banco que hayas elegido. Asegúrate siempre de que sea cero comisiones, como vimos en nuestro artículo de bancos vs. neobancos.
- Rellenas tus datos: tu nombre, dirección donde vives y a qué te dedicas (estudiante).
- El momento del selfie: por ley, el banco tiene que comprobar que eres tú y no alguien usando tu DNI. Te pedirán que le hagas una foto al carné por delante y por detrás, y luego tendrás que grabarte en vídeo moviendo la cabeza o hacerte un selfie dinámico.
- Firma con SMS: te envían un código al móvil, lo introduces en la pantalla y ¡listo! Ya tienes tu número de cuenta (IBAN) para dárselo a quien te tenga que ingresar dinero. La tarjeta física te llegará a casa en un par de días.
La vía tradicional: en oficina
¿Cuándo deberías ir a una sucursal física? Solo en un par de casos muy concretos: si tu DNI está un poco borroso y la cámara del móvil no lo lee bien, si tienes menos de 18 años y tienes que ir con tus padres a firmar, o si tu situación como extranjero requiere entregar más papeleo de forma presencial.
El consejo de tu finance bro
El mejor consejo que podemos darte si estás estudiando y no tienes ingresos fijos altos, es que huyas de cualquier cuenta que te exija condiciones complejas. Si un banco te pide domiciliar recibos o usar la tarjeta «X» veces al mes para no cobrarte comisiones, busca otra opción. Y si el vocabulario que gastan los bancos y las apps te suena a chino, lo traducimos palabra por palabra en el diccionario financiero.
Hoy en día, las cuentas para jóvenes están diseñadas para ser 100 % gratuitas y sin ataduras. Elige la que te dé una buena app, transferencias y Bizum, y empieza a tomar el control de tu pasta.
Eso sí: esa etiqueta de «joven» caduca, y cada banco la corta a una edad distinta. Te lo contamos en hasta qué edad eres joven para el banco.
¿Y a ti cuál te encaja?
Siete preguntas sobre tu situación, dos minutos y ninguna te pregunta si quieres contratar algo. Al final te decimos qué cuenta y qué tarjeta tienen sentido para ti, por qué, y cuáles no te hacen falta.
Ver qué me encaja¿Le sirve a alguien que conoces?
- #bancos
- #estudiantes
- #cuenta corriente
- #primera cuenta
¿Te ha servido?
Vamos contando cosas así en el canal. Y si te ha quedado una duda, pregúntanosla.
Tu número no lo vemos nosotros ni lo ve nadie más del canal. Se sale cuando quieras y no hace falta dejar el correo.
Sigue por aquí
Bancos vs. neobancos: dónde abrir tu primera cuenta sin que te cobren por respirar
Comparamos 5 cuentas sin comisiones para jóvenes en España: BBVA, Santander, imagin, Revolut y N26. Cuál es el mejor banco según cómo uses tu dinero.
El reloj corre: ¿hasta qué edad el banco te considera joven (y qué pasa después)?
Bankinter corta a los 24 y el BBVA a los 30, pero ING o imagin no ponen tope. La edad límite de la cuenta joven, banco por banco, en España.
Dónde guardar tu dinero: las mejores cuentas de ahorro y remuneradas
¿Cuenta corriente o de ahorro? Descubre las diferencias y compara las mejores cuentas en España para sacarle rentabilidad a tu dinero sin pagar comisiones.